- トップ
- 黒字経営専門税理士ブログ
- 3.経理)インボイス・日々の経理実務の罠
3.経理)インボイス・日々の経理実務の罠
【2026年10月スタート】インボイスの控除率が「80%→70%」に。 免税事業者と取引する会社の消費税はこう変わる
【2026年10月スタート】インボイスの控除率が「80%→70%」に。免税事業者と取引する会社の消費税はこう変わる
■ この記事のポイント(30秒サマリー)
・免税事業者からの仕入れに使える「経過措置」の控除割合が、2026年(令和8年)10月1日から80%→70%に引き下げられます。
・当初は「10月から一律50%」の予定でしたが、令和8年度税制改正で70%→50%→30%と段階的に緩和されました。とはいえ「下がる」事実は変わりません。
・影響を受けるのは、本則課税で、免税事業者(未登録先)と取引がある個人・法人。年間の未登録先支払いが多い会社ほど、納税額がじわじわ増えます。
・対策のカギは「取引先の棚卸し」と「月次決算」。今のうちに未登録先を洗い出すことが、会社にキャッシュを残す近道です。
はじめに|「うちは関係ない」と思っている経営者ほど要注意
「インボイスの登録はもう済ませたし、うちは大丈夫」——そう考えている経営者の方こそ、いま確認していただきたいことがあります。
問題は自社の登録ではなく、支払う相手(外注先・仕入先)が登録しているかどうかです。登録していない免税事業者への支払いは、これまで支払った消費税の80%を控除できていました。ところが、2026年(令和8年)10月1日から、この控除割合が70%に下がります。
つまり、控除できずに自社が負担する消費税が、20%分から30%分へと増えるということです。免税事業者との取引が多い会社ほど、気づかないうちに納税額が膨らんでいきます。
本記事では、名古屋の黒字経営専門税理士が、この「70%への引き下げ」が会社のキャッシュに与える影響と、いま打つべき対策をわかりやすく解説します。
1. そもそも「経過措置」とは?
インボイス制度では、原則として登録していない免税事業者からの仕入れは、仕入税額控除ができません。支払った消費税を売上の消費税から差し引けない、ということです。
とはいえ、制度開始と同時にいきなり全額控除できなくなると、免税事業者と取引の多い会社は負担が急増してしまいます。そこで、激変を和らげるために設けられたのが「経過措置」です。
経過措置の期間中は、免税事業者への支払いであっても、支払った消費税の一定割合を控除できます。この「一定割合」が、いよいよ2026年10月から下がるのです。
2. 【最新】控除割合のスケジュール(令和8年度税制改正版)
当初の予定では、2026年10月から控除割合は「一律50%」に下がるはずでした。しかし令和8年度税制改正により、負担を緩和する形で段階的な引き下げに見直されました。
● 〜令和8年(2026年)9月30日 ……………… 80%(今ここ)
● 令和8年(2026年)10月1日〜令和10年(2028年)9月30日 …… 70%
● 令和10年(2028年)10月1日〜令和12年(2030年)9月30日 …… 50%
● 令和12年(2030年)10月1日〜令和13年(2031年)9月30日 …… 30%
● 令和13年(2031年)10月1日〜 ……………… 廃止(控除なし)
「50%が70%に緩和された」と聞くと得したように感じますが、見方を変えれば引き下げが長期化・多段階化したということでもあります。最終的に令和13年(2031年)10月には経過措置そのものが廃止され、未登録先からの仕入れは一切控除できなくなります。「取引先が登録しているかどうか」の重みは、今後さらに増していくのです。
3. 誰が影響を受けるのか?(個人・法人は同じ?)
結論から言うと、この控除割合の引き下げは個人事業主でも法人でも同じです。事業形態によって割合が変わることはありません。
ただし、影響を受けるかどうかは「どの計算方法で消費税を申告しているか」で決まります。
◎ 影響を受ける
本則課税(一般課税)で申告していて、免税事業者(未登録先)との取引がある個人・法人
◎ 影響を受けない
簡易課税を選択している事業者、2割特例を使っている事業者
簡易課税や2割特例は、実際の仕入税額を使わずに納税額を計算するため、この控除割合の変更とは無関係です。「本則課税」で、外注先や仕入先に免税事業者が混ざっている会社が、今回の主役だと考えてください。
《補足》同じ令和8年度税制改正では、売り手側の「2割特例」が終了し、個人事業者に限って「3割特例」が新設される予定です。こちらは個人と法人で扱いが異なりますが、本記事のテーマである「70%(買い手側の控除割合)」は個人・法人で共通です。
4. 【シミュレーション】70%になると、いくら負担が増える?
数字で見ると、インパクトがはっきりします。
例:外注先(免税事業者)に、年間で税込1,100万円(消費税100万円分)を支払っているケース
● 〜2026年9月(80%控除):控除できる額 80万円 / 自社負担 20万円
● 2026年10月〜(70%控除):控除できる額 70万円 / 自社負担 30万円
● (参考)2028年10月〜(50%控除):控除できる額 50万円 / 自社負担 50万円
同じ取引をしているだけなのに、2026年10月を境に、年間で10万円も負担が増える計算です。しかも割合は今後さらに下がっていきます。
一方で、もしこの外注先がインボイス登録すれば、支払った消費税100万円を満額控除できます。未登録のままか、登録してもらえるか——この差が、そのまま会社に残るお金の差になります。
5. いつの取引が「70%」になる?(9月末をまたぐ取引の注意点)
控除割合は、支払日ではなく「課税仕入れを行った日」で判定します。
- 役務の提供(外注費など):原則「役務の全部を完了した日」
- 商品の仕入れ:原則「商品の引渡しがあった日」
たとえば9月下旬に着手し、10月上旬に完了した外注は、完了日が10月なら全額が70%控除になります。9月末をまたぐ取引は、80%か70%かの判定を誤りやすいので、10月をまたぐ月次処理では特に注意が必要です。
6. いま経営者がやるべきこと|チェックリスト
□ 仕入先・外注先の一覧を作り、それぞれが「登録済み」か「未登録(免税事業者)」かを整理している
□ 支払額の大きい未登録先から順に、登録の予定があるか確認している
□ 未登録のままの取引先について、登録依頼・価格交渉・取引継続をどうするか方針を決めている
□ 使っている会計ソフトが、2026年10月からの「70%控除」に自動で切り替わるかを確認している(手動設定が必要な場合あり)
□ 経過措置を使う取引は、帳簿に「経過措置対象である旨」を記載している
□ これらを年1回ではなく、毎月の月次決算でチェックする仕組みがある
《補足》令和8年10月1日以後に開始する課税期間からは、未登録の特定の1社(1人)からの年間仕入額が1億円を超える部分は経過措置の対象外になります。多くの中小企業では直ちに影響しませんが、大口の外注先・仕入先がある場合は要確認です。
7. 「70%対策」は、月次決算があってこそ回る
控除割合の引き下げは、放っておいて損をするだけの話ではありません。取引先の状況を毎月把握し、先手を打てる会社にとってはチャンスです。
たとえば——
- 未登録先に早めに登録を依頼できれば、満額控除に戻せる
- 登録が難しい相手なら、価格交渉や取引条件の見直しで負担を調整できる
- 9月末をまたぐ取引を正しく処理し、申告後の修正やミスを防げる
こうした判断を「決算のとき」にまとめてやろうとすると、すでに手遅れになりがちです。黒字経営を続ける会社が月次決算を徹底しているのは、消費税の負担増のような変化を、毎月その場で数字にして、資金繰りや経営計画に織り込んでいるからです。
数字を「過去の記録」ではなく「未来の判断材料」として使う。それが、どんぶり勘定から抜け出し、確実に会社にお金を残す経営の第一歩です。
8. よくある質問(FAQ)
Q1. この70%への引き下げは、個人事業主でも法人でも同じですか?
A. 同じです。買い手側の控除割合なので、事業形態で差はありません。ただし影響を受けるのは本則課税の事業者で、簡易課税や2割特例を使っている場合は関係ありません。
Q2. うちは免税事業者と取引していません。関係ありますか?
A. 直接の影響はありません。今回の話は「登録していない相手に支払う消費税」の控除割合の問題です。ただし新規の外注先などに免税事業者が混ざる可能性はあるので、確認の習慣は持っておくと安心です。
Q3. 取引先が登録済みかどうか、どうやって確認できますか?
A. 請求書の登録番号を、国税庁の「適格請求書発行事業者公表サイト」で照合できます。番号の記載がない、または照合できない場合は、取引先に確認しましょう。
Q4. 9月末をまたぐ取引は80%と70%のどちらですか?
A. 「課税仕入れを行った日」で判定します。外注費なら「役務が完了した日」、商品仕入れなら「引渡しの日」です。支払日ではない点に注意してください。
Q5. 会計ソフトを使っていれば自動で切り替わりますか?
A. ソフトによります。自動対応のものもあれば、税区分や取引先マスタの手動設定が必要なものもあります。ベンダーに「70%控除への切り替えは自動か手動か」を早めに確認しておくと安心です。
9. まとめ
2026年10月からの「80%→70%」への引き下げは、免税事業者と取引のある会社にとって、確実に効いてくる負担増です。しかも控除割合は今後も下がり続け、2031年10月には経過措置そのものが廃止されます。
だからこそ、「どの取引先が登録済みで、どこが未登録か」を毎月把握できる体制が、これからの黒字経営には欠かせません。まずは自社の取引先を棚卸しし、数字で影響を確認するところから始めてみませんか。
森本経営会計事務所からのご案内
税理士 森本 雄一
森本経営会計事務所では、名古屋市天白区をはじめ愛知県内の中小企業・個人事業主の皆様に向けて、黒字経営を実現するための手厚いサポートを行っています。
単に申告書を作成するだけの税理士ではなく、毎月の月次決算を通じて会社の「強み」と「課題」を見える化し、キャッシュを最大化するための経営計画づくりや、本質的な節税対策をアドバイスいたします。
2026年10月の控除率引き下げ(80%→70%)を前に、「取引先の登録状況を一度きちんと棚卸ししたい」「自社への影響がどれくらいか知りたい」という方は、今が絶好のタイミングです。インボイス制度でお悩みの経営者の皆様を、全力でバックアップいたします。ぜひ一度お気軽にご相談ください。
📖 根拠・参考資料
法令:消費税法第30条(仕入れに係る消費税額の控除)
経過措置の根拠:平成28年改正法附則第52条・第53条(免税事業者等からの課税仕入れに係る経過措置)、および令和8年度税制改正大綱による控除割合の見直し(80%→70%→50%→30%、令和13年9月30日まで)
判定時期の根拠(消費税法基本通達):9-1-1(棚卸資産の譲渡の時期)、9-1-5(請負による資産の譲渡等の時期)ほか
国税庁資料:「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」、令和8年度税制改正特集、80%控除終了前後の判断基準に関するQ&A
《ご注意》本記事の控除割合の経過措置は、令和8年度税制改正大綱に基づく内容です。実際の適用にあたっては、個別の契約内容や最新の国税庁公表資料により判断が必要です。詳細は最新の公式情報をご確認いただくか、当事務所までご相談ください。
中古資産の耐用年数はどちらを選ぶ?「新品と同じ年数」で決算書に利益を残し、銀行融資に強い会社をつくる方法
1.節税・財務戦略3.経理)インボイス・日々の経理実務の罠6.事務所だより・経営コラム
カテゴリタグ▼1.節税・財務戦略3.経理)インボイス・日々の経理実務の罠6.事務所だより・経営コラム
中古資産の 耐用年数は どちらを選ぶ?「新品と同じ年数」で決算書に利益を残し、銀行融資に強い会社をつくる方法
中小企業が営業車や機械装置などの設備を導入する際、コストを抑えられる中古資産を選ぶケースは少なくありません。そして「中古資産は短い期間で一気に減価償却費(経費)にできるので、節税になり資金繰りが楽になる」という話もよく耳にします。
確かに、利益が出すぎている会社にとっては、早めに経費化して税金を抑えることは手元に資金を残す一つの方法です。しかし、実は「あえて新品と同じ法定耐用年数を使い、長期間かけてじっくり償却する」という選択肢も、法的に認められていることはあまり知られていません。
ここで押さえておきたいのは、税金を減らすことと、本当の意味での資金繰り対策とは、必ずしもイコールではないという点です。目先の節税だけを意識して減価償却費を増やしすぎると、決算書上の利益が圧迫され、銀行からの評価が下がり、必要なときに融資を受けにくくなることもあります。
この記事では、資金繰り対策と銀行融資の関係を整理しながら、中古資産の耐用年数をどう選ぶべきか、黒字経営を支える会計実務の考え方をわかりやすく解説します。
1. 資金繰り対策の本質は「節税」より「銀行融資に強い決算書」
まずお伝えしたいのは、資金繰り対策とは手元の税金を減らすことだけではない、ということです。本当の資金繰り対策とは、会社が自由に使えるキャッシュを確保しつつ、必要なときに資金を調達できる体制を整えておくことだと考えられます。
中小企業が事業を拡大したり、予期せぬ変化を乗り越えたりする際、頼りになる選択肢の一つが銀行からの融資です。そして銀行が融資を判断する際に重視するポイントの一つが、決算書の内容、特に本業でどれだけ利益を出しているかという点です。
銀行は決算書を通じて返済能力があるかどうかを確認します。仮に、手元の税金を抑えたいという理由だけで中古資産を短い年数で一気に経費化し、決算書の利益が大きく圧縮されてしまった場合、金融機関からの評価に影響が出る可能性があります。
税金の負担は軽くなったとしても、その分融資を受けにくくなり、結果として資金繰りがかえって厳しくなるケースも考えられます。たとえば、目先の税金を数十万円抑えられたとしても、それによって数千万円規模の融資が受けにくくなるとすれば、会社全体で見た資金繰りは悪化しかねません。
つまり、あえて新品と同じ長い耐用年数を選び、毎年の減価償却費を抑えて決算書にしっかりと利益を残すという選択は、銀行からの信頼を得て、必要なときに資金を調達しやすくするための一つの財務戦略になり得ます。
2. 中古資産でも「新品と同じ耐用年数」は法的に選択できる
税法上、中古資産を取得した際の耐用年数の計算には、主に二つの方法が用意されています。
📋 中古資産を取得した際の耐用年数計算
- ① 簡便法による耐用年数:税法で定められた簡便な計算式を用いて、残りの使用可能期間を見積もり、短い耐用年数を算定する方法(一般的にはこちらが選ばれやすい)。
- ② 法定耐用年数(新品と同じ):その資産が本来持っている法定耐用年数を、そのまま適用する方法。
「中古資産なのに新品と同じ年数で計算して問題にならないか」と不安に感じる方もいらっしゃるかもしれませんが、法人税法施行令第57条では、中古資産についても法定耐用年数を適用することが認められています。
どちらの方法を選ぶかは、経営者が自社の財務状況や今後の見通しに合わせて判断できる事項です。ただし、資産の取得時期や事業供用の状況などによって適用できる条件が異なる場合もあるため、実際に適用する際は、自社のケースに当てはめて確認することが大切です。
3. 具体例で見る、耐用年数の違いによる「経費」と「残る利益」の差
耐用年数の選び方によって決算書の数字がどう変わるか、国税庁の減価償却資産の償却率表をもとに、一つの例で確認してみましょう。
🚘 【算出の前提条件】
・資産の種類:普通乗用車(法定耐用年数 6年)
・中古での経過年数:3年
・取得価額:300万円(定率法を採用、期首に取得)
| 比較項目 | パターンA:簡便法(短い年数) | パターンB:新品の法定耐用年数 |
|---|---|---|
| 適用する耐用年数 | 2年(最短) | 6年 |
| 定率法の償却率 | 1.000 | 0.333 |
| 1年目の減価償却費(経費) | 300万円 | 99万9,000円 |
| 2年目以降に繰り越す経費 | ほぼ0円 | 約200万円 |
この二つを比較すると、1年目の経費に約200万円の差が生まれます。今期の業績によってはパターンAを選ぶと赤字になってしまう局面でも、パターンBを選ぶことで決算書上の利益を200万円ほど多く残せる可能性があります。こうした利益の差は、銀行融資の審査結果にも影響しうる要素の一つと考えられます。
4. 実務上の注意点:一度選んだ方法は原則として変更できない
この考え方を実務で活用する際に、必ず押さえておきたい注意点があります。それは、一度新品と同じ耐用年数で償却を始めると、後から「やはり短い期間に変更したい」といった変更は、正当な理由がない限り原則として認められないという点です。
確定申告書を提出する段階でどちらの耐用年数を採用するかを決め、その計算で申告を行うと、その資産についてはそれ以降も同じ耐用年数で償却を続けることになります。これは「継続性の原則」と呼ばれる考え方に基づくものです。
⚠️ 安易な変更は不可能です
「今期さえ乗り切れればよい」という短期的な判断だけで決めるのは避けたいところです。来期以降の売上見通しや固定費、人件費の推移、将来の設備投資計画まで見据えたうえで、慎重に選択することが重要です。
5. まとめ:節税と利益管理は「月次決算」と「経営計画」で先手を打つ
中古資産の耐用年数をどう選ぶかは、単なる経理処理の問題ではありません。会社の利益、現預金、自己資本をどうコントロールし、銀行融資に強い会社をつくっていくかという経営判断そのものといえます。
利益が出すぎているときは短い年数で節税を選び、融資を受けたいときは長い年数で利益を残す。こうした判断を的確に行うためには、決算直前になって慌てて検討するのでは間に合わないケースも少なくありません。
📌 強い財務体制をつくるための2つの土台
自社の数字に関心を持ち、継続的に確認できる経営管理の体制を整えることが、資金繰りを安定させ、黒字経営を実現していくための土台になります。
森本経営会計事務所からのご案内
税理士 森本 雄一
減価償却の方法を検討し、銀行融資に評価される決算書をつくることは、会社に資金を残し、次の成長につなげるために欠かせないプロセスです。ただし、自社にとって中古資産としての耐用年数と新品と同じ耐用年数のどちらが有利かは、将来の業績見通しも含めて総合的に判断する必要があり、経営者様おひとりで決めるのは簡単ではありません。
森本経営会計事務所では、愛知県名古屋市天白区を中心に、多くの中小企業様の月次決算の体制づくりや経営計画の策定をサポートしています。税務申告書の作成にとどまらず、クラウド会計なども活用しながら、経営者様が自社の数字を見て次の一手を判断できる環境づくりをご一緒に進めています。その場しのぎの節税ではなく、銀行融資に評価される健全な黒字経営を目指したい、自社の数字をもっと見える化して資金繰りの不安を減らしたいとお考えの経営者様は、一度当事務所までご相談ください。
📖 参考資料
法人税法第31条、法人税法施行令第48条の2、法人税法施行令第57条(中古資産の耐用年数)、国税庁タックスアンサーNo.5404「中古資産を購入した場合の耐用年数」、国税庁「減価償却資産の償却率表(定率法)」
※本記事の内容は2026年7月時点の税制に基づいています。減価償却方法および耐用年数は、正当な理由がない限り事業年度の途中で任意に変更することはできません。個々の資産の取得時期や適用条件によって取り扱いが異なる場合がありますので、実際の適用に際しては最新の法令・国税庁の公式情報をご確認いただくか、当事務所までお問い合わせください。
銀行融資に評価される健全な黒字経営を目指したい、資金繰りの不安を減らしたいとお考えの経営者様は、一度当事務所までご相談ください。
自社が調査対象になりやすい特徴に当てはまっていないか不安な方、
事前に対策を講じたい経営者様は、当事務所へお気軽にご相談ください。


クレジットカード決済には注意! 仕入税額控除は「ご利用明細」で
飲食店や小売店などで法人のクレジットカードで支払うことは少なくないが、その際注意したいのは消費税の仕入税額控除を受けるための要件だ。
周知のように、事業者が納める消費税は、本則課税の場合、その計算過程で課税売上にかかる消費税から仕入税額控除を行うが、そのためには要件を満たした書類の保存が必要となる。
カード会社から送られてきた法人カードの請求明細書だけでは、この要件を満たしていないことになる。
それは、クレジット会社がそのカードの利用者に交付する請求明細書等は、そのカード利用者である事業者に対して課税資産の譲渡等を行った他の事業者が作成・交付した書類ではないから、消費税法第30条第9項に規定されている請求書等には該当しないからだ。
しかし、クレジットサービスを利用したときは、その利用者に対して課税資産の譲渡等を行った他の事業者が通常、「ご利用明細」等を発行しているケースが多い。
この「ご利用明細」等には、 (1)その書類の作成者(課税資産の譲渡等を行った事業者)の氏名又は名称、(2)課税資産の譲渡等を行った年月日、(3)課税資産の譲渡等に係る資産又は役務の内容、(4)課税資産の譲渡等の対価の額、(5)その書類の交付を受ける事業者(自社)の氏名又は名称、が明瞭に記載されていることが一般的であり、そのような書類であれば、消費税法第30条第9項に規定する請求書等に該当することになる。
第17号文書規定の印紙税非課税 「営業に関しない受取書」とは?
印紙税は、文書の種類ごとに非課税となる文書が定められており、第17号文書に規定する売上代金に係る金銭又は有価証券の受取書であれば、営業に関しない受取書又は受取金額が5万円未満のものは非課税とされています。金銭又は有価証券の受取書であっても、受け取った金銭などが、その受取人にとって営業に関しないものである場合には非課税となります。では、ここでいう「営業」とはどういうものなのでしょうか。
営業というのは、一般に、利益を得る目的で、同種の行為を継続的、反復的に行うことを指します。したがって、株式会社などの営利法人の行為は全て営業に関するものであることから、会社が作成する受取書については、本業の売上代金に係る受取書だけでなく、保有する土地を売却するなど、本業以外で得た売上代金に係る受取書についても、営業に関しない受取書とは言えず、受取金額が5万円以上であれば印紙を貼る必要があります。
一方、個人の場合は、たまたま自宅を売却するなど私的日常生活に関して得た売上代金に係る受取書は、営業に関しない受取書に該当します。
ただし、土地を貸したり、ネットオークションに品物を出品したりして、継続的・反復的に利益を得ている場合には、営業そのものに該当するため、その売上代金に係る受取書は、営業に関しない受取書とは言えず、非課税文書には該当しないことになります。
森本経営会計事務所(経営革新等支援機関認定)では、個人・法人のお客様の税務に関する一時間の無料面談サービス実施中です。
「税理士に顧問を検討しているが、依頼内容や年間費用の見積もりが欲しい」というご希望にもお答えします。
定額の通勤手当、消費税の控除はできる?
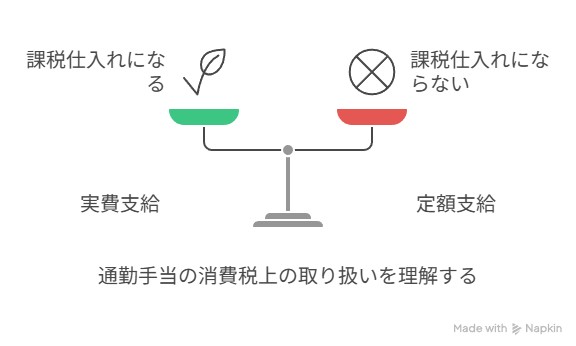
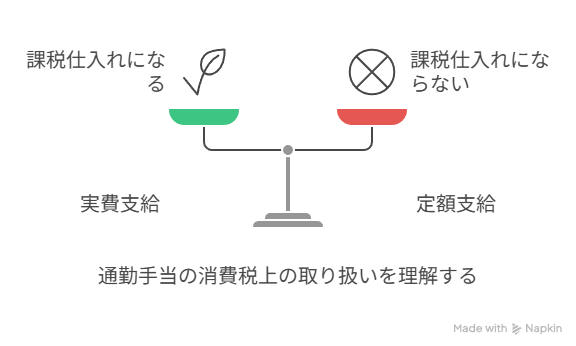
「実費でない通勤手当」と消費税の関係について解説します。
✅ 結論
実費でない定額の通勤手当は、仕入税額控除できません。
●理由
会社が実際に交通機関のサービスを受けたと見なされないためです!
🚃 実費と定額支給の違い
支給方法(消費税の扱い)
実費(定期代) 控除OK(課税仕入)
定額(一律支給) 控除NG(給与扱い)
実費と一致する場合のみ、消費税の仕入控除が可能です。
💡 実費精算にするためのポイント
定期代の申請書を提出させる
支給額と実費が一致している
帳簿に「課税交通費」として記載
✨ まとめ
消費税の控除は「実費支給」が前提です。 所得税の非課税枠とは別に考えましょう。
曖昧な運用は控除否認のリスクもありますのでご注意ください。
無料面談は、当サービスの利用を真剣に検討している方限定のご案内です。具体的な契約内容やサービス適用についてのご相談を承ります。
情報提供のみを目的としたご質問はご遠慮ください。
- 1